Domain ebpu.de kaufen?
Wir ziehen mit dem Projekt
ebpu.de um.
Sind Sie am Kauf der Domain
ebpu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ebpu.de kaufen?
Gibt es Steckdosenleisten mit einem 15 Meter langen Kabel?
Ja, es gibt Steckdosenleisten mit einem 15 Meter langen Kabel. Diese werden oft als Verlängerungskabel oder Kabeltrommel bezeichnet und sind besonders praktisch, wenn man eine Steckdose in größerer Entfernung benötigt. Es ist wichtig, beim Kauf auf die Qualität und Sicherheitsstandards der Steckdosenleiste zu achten. **
Wie können moderne Ladegeräte dazu beitragen, die Effizienz von Batterien zu verbessern?
Moderne Ladegeräte können die Effizienz von Batterien verbessern, indem sie über intelligente Ladesteuerung verfügen, die den Ladevorgang optimiert und die Lebensdauer der Batterie verlängert. Sie können auch verschiedene Ladeprofile für unterschiedliche Batterietypen und -größen bieten, um eine schnellere und schonendere Aufladung zu ermöglichen. Zudem können moderne Ladegeräte über Sicherheitsfunktionen wie Überladungsschutz und Temperaturüberwachung verfügen, um die Batterie vor Schäden zu schützen. **

Ähnliche Suchbegriffe für Kreditgenossenschaften
Top-Angebote
Produkte zum Begriff Kreditgenossenschaften:
-
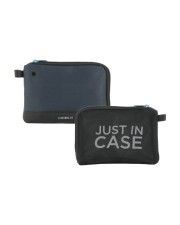
Mobilis Tasche für Kabel / Ladegeräte / Zubehör Marineblau Schwarz (005038)Produktbeschreibung: Mobilis - Tasche für Kabel / Ladegeräte / Zubehör, Produkttyp: Tasche für Kabel / Ladegeräte / Zubehör, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 2 cm x 13,5 cm, Gewicht: 28 g, Farbe: Marineblau, Schwarz, Produkt-Recycling-Inhalt: 40 % - aus recycelbaren Materialien hergestellt12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
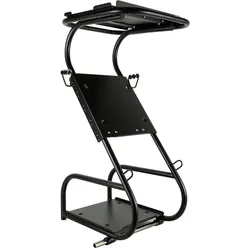
CTEK Trolley PRO Prüfstation für Ladegeräte und BatterienCTEK Trolley PRO für LadegeräteAuf diesem Trolley können Sie Ihre Ladegeräte platzieren, um sie innerhalb der Werkstatt bequem dort hin zu transportieren, wo sie gerade gebraucht werden. Der Trolley verfügt über eine robuste Stahl-Konstruktion und vier Räder, durch welche er auch auf engstem Raum gut verwendet werden kann. Mit seinen zwei Radbremsen garantiert er zudem einen sicheren Stand.316,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Leihen von Geld von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und flexiblere Kreditbedingungen, aber es gibt ein höheres Risiko von Zahlungsausfällen und weniger Regulierung im Vergleich zu Banken. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Kreditbedingungen und das Risiko von Zahlungsausfällen sorgfält **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und schnellere Genehmigungsprozesse, aber sie können auch weniger reguliert sein und ein höheres Ausfallrisiko für den Kreditnehmer darstellen. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Rückzahlungsoptionen, die Regulierung und das Risiko eines Kreditausfalls sorgfältig **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekenkrediten sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekendarlehen sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten mit niedrigen oder keinen monatlichen Gebühren entscheiden, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, Transaktionen online oder über Direkteinzahlungen durchführen und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Gebühren zu vermeiden. Es ist auch ratsam, die Gebührenstrukturen verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu **
Was sind die verschiedenen Arten von Kontogebühren, die bei Banken, Kreditgenossenschaften und anderen Finanzinstituten anfallen können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Bei Banken, Kreditgenossenschaften und anderen Finanzinstituten können verschiedene Arten von Kontogebühren anfallen, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine monatlichen Wartungsgebühren haben, regelmäßig ihr Kontoguthaben überprüfen, um Überziehungskosten zu vermeiden, Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden, und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Geldautomatengebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute **
Top-Angebote
Produkte zum Begriff Kreditgenossenschaften:
-
Die Satzung der Kreditgenossenschaften, Fachbücher von Jan Holthaus, Bernd GräserDer Band kommentiert kompakt und fundiert die Satzung der Kreditgenossenschaften. Neu in der 7. Auflage: die Schriftformerfordernisse sind durch die Textformerfordernisse ersetzt worden. Das ist in den §§ 3, 5, 6, 24, 25, 26, 26d, 26f und 36a der Satzung erfolgt. Die gesetzlichen Neuregelungen zum digitalen Beitritt waren Anlass der Aktualisierung: Mit dem BEG IV ist zum 1. 1. 2025 vor allem der digitale Beitritt zur Genossenschaft eingeführt worden, weil das Erfordernis einer schriftlichen Beitrittserklärung vor dem Hintergrund der Digitalisierung als nicht mehr zeitgemäss angesehen wird. Der Kommentierung liegt unverändert die Satzung mit Generalversammlung ohne Warengeschäft zugrunde. In der Regel gelten die Erläuterungen - wie im GenG - auch für die Vertreterversammlung. Besonderheiten der Vertreterversammlung sind im Band zur besseren Orientierung grau markiert. Die Mustersatzungen sind an die neuen gesetzlichen Möglichkeiten angepasst worden. Zum Abruf der Satzungen gibt es im Band einen Downloadcode, den die Käufer im Downloadbereich des DG Medienportals eintragen können. Diese Leistung ist im Produktpreis inbegriffen. Die 7. Auflage richtet sich vor allem an die mit Satzungsfragen befassten Mitarbeiter einer Kreditgenossenschaft, z. B. aus den Abteilungen Recht und Grundsatzfragen. Aber auch für ländliche und gewerbliche Genossenschaften ist der Kommentar wichtig, da deren Mustersatzungen stark von der Satzung der Kreditgenossenschaften beeinflusst sind.41,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mobilis Tasche für Kabel / Ladegeräte / Zubehör Marineblau Schwarz (005038)Produktbeschreibung: Mobilis - Tasche für Kabel / Ladegeräte / Zubehör, Produkttyp: Tasche für Kabel / Ladegeräte / Zubehör, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 2 cm x 13,5 cm, Gewicht: 28 g, Farbe: Marineblau, Schwarz, Produkt-Recycling-Inhalt: 40 % - aus recycelbaren Materialien hergestellt12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es Steckdosenleisten mit einem 15 Meter langen Kabel?
Ja, es gibt Steckdosenleisten mit einem 15 Meter langen Kabel. Diese werden oft als Verlängerungskabel oder Kabeltrommel bezeichnet und sind besonders praktisch, wenn man eine Steckdose in größerer Entfernung benötigt. Es ist wichtig, beim Kauf auf die Qualität und Sicherheitsstandards der Steckdosenleiste zu achten. **
-
Wie können moderne Ladegeräte dazu beitragen, die Effizienz von Batterien zu verbessern?
Moderne Ladegeräte können die Effizienz von Batterien verbessern, indem sie über intelligente Ladesteuerung verfügen, die den Ladevorgang optimiert und die Lebensdauer der Batterie verlängert. Sie können auch verschiedene Ladeprofile für unterschiedliche Batterietypen und -größen bieten, um eine schnellere und schonendere Aufladung zu ermöglichen. Zudem können moderne Ladegeräte über Sicherheitsfunktionen wie Überladungsschutz und Temperaturüberwachung verfügen, um die Batterie vor Schäden zu schützen. **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Leihen von Geld von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und flexiblere Kreditbedingungen, aber es gibt ein höheres Risiko von Zahlungsausfällen und weniger Regulierung im Vergleich zu Banken. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Kreditbedingungen und das Risiko von Zahlungsausfällen sorgfält **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und schnellere Genehmigungsprozesse, aber sie können auch weniger reguliert sein und ein höheres Ausfallrisiko für den Kreditnehmer darstellen. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Rückzahlungsoptionen, die Regulierung und das Risiko eines Kreditausfalls sorgfältig **
Ähnliche Suchbegriffe für Kreditgenossenschaften
-
CTEK Trolley PRO Prüfstation für Ladegeräte und BatterienCTEK Trolley PRO für LadegeräteAuf diesem Trolley können Sie Ihre Ladegeräte platzieren, um sie innerhalb der Werkstatt bequem dort hin zu transportieren, wo sie gerade gebraucht werden. Der Trolley verfügt über eine robuste Stahl-Konstruktion und vier Räder, durch welche er auch auf engstem Raum gut verwendet werden kann. Mit seinen zwei Radbremsen garantiert er zudem einen sicheren Stand.316,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekenkrediten sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekendarlehen sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten mit niedrigen oder keinen monatlichen Gebühren entscheiden, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, Transaktionen online oder über Direkteinzahlungen durchführen und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Gebühren zu vermeiden. Es ist auch ratsam, die Gebührenstrukturen verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu **
-
Was sind die verschiedenen Arten von Kontogebühren, die bei Banken, Kreditgenossenschaften und anderen Finanzinstituten anfallen können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Bei Banken, Kreditgenossenschaften und anderen Finanzinstituten können verschiedene Arten von Kontogebühren anfallen, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine monatlichen Wartungsgebühren haben, regelmäßig ihr Kontoguthaben überprüfen, um Überziehungskosten zu vermeiden, Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden, und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Geldautomatengebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.